Geschenken- Verhoging bedragen vrijgesteld van sociale zekerheidsbijdragen
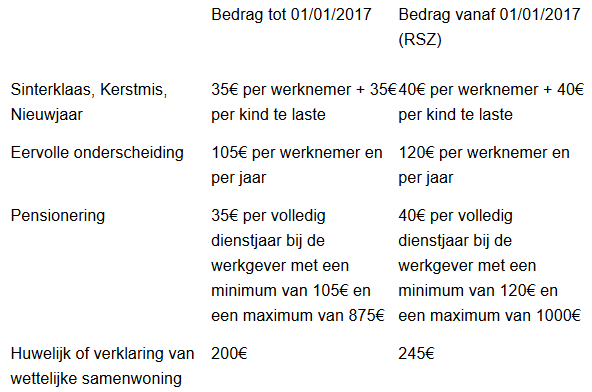
Als werkgever hebt u de mogelijkheid om naar aanleiding van bepaalde gebeurtenissen aan uw medewerkers een geschenk te geven, dat vrijgesteld is van sociale bijdragen, niet belastbaar is in hoofde van de werknemer en voor de werkgever een aftrekbare besteding is, mits aan een aantal voorwaarden voldaan.
In het Belgisch Staatsblad van 6 juli 2018 werd een K.B. gepubliceerd dat de bedragen retroactief verhoogd vanaf 1 januari 2017. De verhoging van deze bedragen is enkel van toepassing op de bedragen die de werkgever vrij van socialezekerheidsbijdragen kan toekennen. Men streeft naar een fiscale harmonisatie maar op dit ogenblik gelden fiscaal nog de oude bedragen. Indien u geschenken gegeven hebt, bent u geenszins verplicht retroactief enige aanpassing te doen.
Enkele bijzonderheden:
- Het voordeel moet toegekend worden aan alle medewerkers van de onderneming;
- Het bedrag mag in geld (door middel van overschrijving) aan de werknemer worden toegekend;
- Indien de waarde van de geschenken of de geschenkcheques de vermelde bedragen overschrijdt, dan worden socialezekerheidsbijdragen berekend op de totale waarde.
- De geschenkcheques mogen enkel worden ingeruild bij de ondernemingen die vooraf een akkoord hebben gesloten met de emittenten van die betaalbons, moeten een beperkte looptijd hebben en mogen aan de begunstigde niet in speciën worden uitbetaald;
- De individuele rekening moet de waarde vermelden van de geschenken en de geschenkcheques.
Er bestaat eveneens de mogelijkheid om een anciënniteitspremie in speciën, in natura of in aankoopcheques, toe te kennen, vrij van RSZ en bedrijfsvoorheffing. De anciënniteitspremie kan maximaal twee maal tijdens de loopbaan (25 en 35 jaar dienst) van de werknemer bij een werkgever worden toegekend. De anciënniteitspremie, die maximaal één maal het bruto bedrag van de maandwedde bedraagt, kan een eerste keer worden toegekend ten vroegste tijdens het kalenderjaar waarin de werknemer 25 jaar dienst heeft bij de werkgever. De premie kan een tweede keer worden toegekend, met een maximale waarde van twee maal het bruto bedrag van de maandwedde, ten vroegste tijdens het kalenderjaar waarin de werknemer 35 jaar in dienst is bij de werkgever.